Срок полезного использования основных средств, приобретенных в 2017 г., теперь определяется по обновленной классификации, но подходящий код не всегда находится. Посмотрим, что делать в этом случае и как теперь правильно разделить или переукомлектовать основное средство.
Новый ОКОФНачиная с 1 января 2017 г. срок полезного использования основных средств, исходя из которого начисляют амортизацию, нужно определять по обновленной классификации в соответствии с письмом Минфина РФ от 08.11.2016 № 03-03-РЗ/65124. Необходимо применять ОКОФ ОК 013-2014 (СНС 2008), введенный приказом Росстандарта от 12.12.2014 № 2018-ст. Этот ОКОФ заменил собой прежний ОК 013-94, который был утвержден постановлением Госстандарта РФ от 26.12.1994 № 359.
Согласно Письму Минфина РФ от 27.12.2016 № 02-07-08_78243 у объектов, приобретенных до 1 января 2017 г., в связи с изменением ОКОФ амортизационные группы и срок полезного использования не изменяются.
Новые амортизационные группы применяются для объектов, приобретенных с 1 января 2017 г.: «Группировку объектов основных средств, принимаемых к бухгалтерскому (бюджетному) учету с 1 января 2017 г., следует осуществлять в соответствии с группировкой, предусмотренной Общероссийским классификатором основных фондов ОКОФ ОК 013-2014 (СНС 2008) и сроками полезного использования, определенными положениями постановления Правительства РФ от 01.01.2002 № 1 «О классификации основных средств, включаемых в амортизационные группы» (в редакции Постановления Правительства РФ от 07.07.2016 № 640)».
Исключение в присвоении новой амортизационной группы могут составить основные средства, введенные в эксплуатацию до 1 января 2017 г., которые модернизируются, подлежат доукомплектации, техническому перевооружению, в связи с чем срок их полезного использования может увеличиться (Письмо Минфина РФ № 03-03-РЗ/65124). Новые нормы по таким объектам основных средств утверждает в приказе руководитель учреждения. Их применение начинается с месяца, в котором был изменен срок полезного использования.
С применением ОКОФ ОК 013-2014 (СНС 2008) многие бухгалтера столкнулись с проблемой, когда в новом классификаторе нет подходящего кода, идентифицирующего материальные ценности, по своим критериям являющимися основными средствами. В таком случае следует утвержденной комиссии по поступлению и выбытию НФА принимать самостоятельное решение по отнесению указанных объектов к соответствующей группе кодов нового ОКОФ и определению их сроков полезного использования.
Также нужно быть внимательными и правильно идентифицировать объект учета: относить его либо к основным средствам, либо к материальным запасам. В п. 38 Инструкции № 157н установлены критерии, на основании которых объекты относят к основным средствам. В составе материальных запасов учитывают активы, которые не подпадают под критерии основных средств. Однако есть и исключения. Они перечислены в пункте 99 Инструкции № 157н.
Чтобы корректно определить вид актива, следует:
• включить технического специалиста в постоянно действующую комиссию по поступлению и выбытию НФА. Если в учреждении нет такого специалиста, можно пригласить внештатного сотрудника либо воспользоваться услугами специализированной организации. Именно комиссия выносит заключение об отнесении имущества к тому или иному виду нефинансовых активов, определении кода ОКОФ, а также срока полезного использования объекта;
• установить критерии определения вида НФА в учетной политике (например, срок полезного использования). Особенно важно это сделать по тому имуществу, которое четко не регламентировано нормами.
Нередка ситуация, когда изначально принятый к учету инвентарный объект впоследствии требуется разделить на несколько объектов и/или переукомплектовать. Ранее в инструкции не было четких указаний как действовать, и методологи предлагали списать объект основного средства на счет 106.00, а затем с него поставить на учет новые инвентарные объекты, на счет 101.00, или материальные запасы, на счет 105.00.
Однако п. 12 Инструкции № 174н, п. 10 Инструкции № 162н определил корреспонденцию счетов в хозяйственной операции разукомплектования основного средства:
«Разукомплектация объекта основного средства, являющегося единицей инвентарного учета, отражается по его первоначальной (балансовой) стоимости по дебету счета 0 401 10 172 «Доходы от операций с активами» и кредиту соответствующих счетов аналитического учета счета 0 101 00 000 (010111410 – 010113410, 010115410, 010118410, 010121410 – 010128410, 010131410 – 010138410) «Основные средства» с одновременным отражением по дебету соответствующих счетов аналитического учета счета 010400000 «Амортизация» и кредиту счета 040110172 «Доходы от операций с активами».
Одновременно принятие полученных в результате разукомплектации новых инвентарных объектов учета отражается по дебету соответствующих счетов аналитического учета счета 0 101 00 000 «Основные средства» и кредиту счета 0 401 10 172 «Доходы от операций с активами» с одновременным отражением суммы начисленной амортизации по кредиту соответствующих счетов аналитического учета счета 010400000 «Амортизация» и дебету счета 0 401 10 172 «Доходы от операций с активами».
Таким образом, списание и принятие к учету инвентарных объектов основных средств в результате разукомплектования отражается в корреспонденции со счетом 0 401 10 172.
Обратите внимание, что согласно пп. б п. 1.1.2 Приложения к письму Минфина РФ и Федерального казначейства от 30.12.2015 № 02-07-07/77754, № 07-04-05/02-919 операции по обособлению из единого учетного объекта имущества отдельных инвентарных объектов имущества, имеющих самостоятельные кадастровые номера, подлежат отражению в бюджетном учете в корреспонденции с аналитическим счетом бюджетного учета 1 14 00000 00 0000 1 401 10 172.
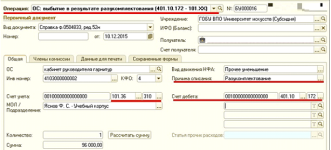
Разукомплектация ОС в «1ѻ программе «1С:Бухгалтерия государственного учреждения 8», ред. 1.0, выбытие основных средств в результате разукомплектования оформляется документом «Списание инвентарного объекта (безвозмездная передача)» с операцией «Выбытие ОС в результате разукомплектования (401.10.172)».
При выборе операции «Выбытие ОС в результате разукомплектования (401.10.172)» в качестве счета дебета указывается счет 401.10.172.
Так как при разукомплектовании инвентарного объекта не происходит выбытие актива из учреждения, в качестве КОСГУ счета 101.00 следует указать код 310. Это необходимо, чтобы обороты по разукомплектованию НФА не отразились в форме 0503121 (0503721).
При проведении документа формируются проводки:
1. Дебет 0 401 20 271 - Кредит 0 104 00 410 – начислена амортизация за текущий месяц (по объектам с линейным способом начисления амортизации).
2. Дебет 0 401 10 172 - Кредит 0 101 00 310 – списание балансовой стоимости.
3. Дебет 0 104 00 410 - Кредит 0 401 10 172 – списание амортизации.
Далее происходит принятие к учету материальных ценностей, полученных в результате разукомплектования. Инвентарный объект-комплект может состоять как из частей, которые могут самостоятельно использоваться, например, отдельные предметы мебельного гарнитура, так и из частей, которые могут функционировать только в комплексе, например, составляющие компьютера. В зависимости от составных частей разукомплектованного инвентарного объекта они могут приходоваться в состав основных средств и/или материальных запасов.
Комиссия учреждения по поступлению и выбытию активов должна определить стоимость отдельных предметов, полученных в результате разукомплектования инвентарного объекта, и приходящуюся на них долю накопленной амортизации.
Принятие к учету инвентарных объектов основных средств, полученных в результате разукомплектования, оформляется документом «Безвозмездное поступление ОС и НМА» с операцией «Получение ОС в результате разукомплектования (101.хх - 401.10.172)».
На закладке «Капвложения» следует ввести список объектов, полученных в результате разукомплектования.
В документе «Безвозмездное поступление ОС и НМА» с операцией «Получение ОС в результате разукомплектования (101.хх - 401.10.172)» объекты, полученные в результате разукомплектования, стоимостью свыше 40 000 руб. следует ввести как отдельные инвентарные объекты с присвоением индивидуального инвентарного номера, установив для каждого Порядок начисления амортизации – «Начисление амортизации», Способ начисления амортизации – «Линейный».
Для объектов стоимостью до 40 000 руб. можно установить признак ведения группового учета с присвоением индивидуальных инвентарных номеров. В документ вводится каждый инвентарный номер, с указанием для каждого порядка начисления амортизации – «Начисление амортизации», способа начисления амортизации – «100% при вводе в эксплуатацию».
При оформлении документа с операцией «Получение ОС в результате разукомплектования (101.хх – 401.10.172)» списание со счета 101.00 объектов стоимостью до 3 000 руб. включительно и принятие к учету на забалансовый счет 21 не предусмотрено.
Такие реквизиты как дату ввода в эксплуатацию, срок полезного использования и оставшийся срок полезного использования следует указать согласно инвентарной карточке разукомплектованного объекта.
При проведении документа формируются бухгалтерские записи по принятию к учету балансовой стоимости 0.100.00.310 и амортизации 0.104.00.410 в корреспонденции со счетом 401.10.172.
По объектам, для которых установлен способ начисления амортизации – «100% при вводе в эксплуатацию» формируется дополнительная запись по доначислению амортизации до 100% – Дебет 0.401.20.271 - Кредит 0.104.00.410.
Согласно п. 35 Инструкции № 174н принятие к бухгалтерскому учету материальных запасов, поступивших в результате разукомплектации объектов учета, отражается по дебету соответствующих счетов аналитического учета счета 0.105.00.000 «Материальные запасы» и кредиту счета 0.401.10.172 «Доходы от операций с активами»;
Для оприходования материальных запасов, полученных в результате разукомплектования основных средств, применяется документ «Поступление материалов прочее» с операцией «Безвозмездное получение (прочее) (10Х - 401.10.172)».
Материалы газеты
Любовь Маренич, консультант-специалист Линии консультаций ГК «ГЭНДАЛЬФ»
У Вас недостаточно прав для просмотра ссылок.
Войдите или зарегистрируйтесь.
, №2 бюджетный, февраль 2017.Любовь Маренич, консультант-специалист Линии консультаций ГК «ГЭНДАЛЬФ»
Новый ОКОФ
Согласно Письму Минфина РФ от 27.12.2016 № 02-07-08_78243 у объектов, приобретенных до 1 января 2017 г., в связи с изменением ОКОФ амортизационные группы и срок полезного использования не изменяются.
Новые амортизационные группы применяются для объектов, приобретенных с 1 января 2017 г.: «Группировку объектов основных средств, принимаемых к бухгалтерскому (бюджетному) учету с 1 января 2017 г., следует осуществлять в соответствии с группировкой, предусмотренной Общероссийским классификатором основных фондов ОКОФ ОК 013-2014 (СНС 2008) и сроками полезного использования, определенными положениями постановления Правительства РФ от 01.01.2002 № 1 «О классификации основных средств, включаемых в амортизационные группы» (в редакции Постановления Правительства РФ от 07.07.2016 № 640)».
Исключение в присвоении новой амортизационной группы могут составить основные средства, введенные в эксплуатацию до 1 января 2017 г., которые модернизируются, подлежат доукомплектации, техническому перевооружению, в связи с чем срок их полезного использования может увеличиться (Письмо Минфина РФ № 03-03-РЗ/65124). Новые нормы по таким объектам основных средств утверждает в приказе руководитель учреждения. Их применение начинается с месяца, в котором был изменен срок полезного использования.
С применением ОКОФ ОК 013-2014 (СНС 2008) многие бухгалтера столкнулись с проблемой, когда в новом классификаторе нет подходящего кода, идентифицирующего материальные ценности, по своим критериям являющимися основными средствами. В таком случае следует утвержденной комиссии по поступлению и выбытию НФА принимать самостоятельное решение по отнесению указанных объектов к соответствующей группе кодов нового ОКОФ и определению их сроков полезного использования.
Также нужно быть внимательными и правильно идентифицировать объект учета: относить его либо к основным средствам, либо к материальным запасам. В п. 38 Инструкции № 157н установлены критерии, на основании которых объекты относят к основным средствам. В составе материальных запасов учитывают активы, которые не подпадают под критерии основных средств. Однако есть и исключения. Они перечислены в пункте 99 Инструкции № 157н.
Чтобы корректно определить вид актива, следует:
• включить технического специалиста в постоянно действующую комиссию по поступлению и выбытию НФА. Если в учреждении нет такого специалиста, можно пригласить внештатного сотрудника либо воспользоваться услугами специализированной организации. Именно комиссия выносит заключение об отнесении имущества к тому или иному виду нефинансовых активов, определении кода ОКОФ, а также срока полезного использования объекта;
• установить критерии определения вида НФА в учетной политике (например, срок полезного использования). Особенно важно это сделать по тому имуществу, которое четко не регламентировано нормами.
Разукомплектация ОС
Разукомплектация основного средства может быть полной или же частичной.Нередка ситуация, когда изначально принятый к учету инвентарный объект впоследствии требуется разделить на несколько объектов и/или переукомплектовать. Ранее в инструкции не было четких указаний как действовать, и методологи предлагали списать объект основного средства на счет 106.00, а затем с него поставить на учет новые инвентарные объекты, на счет 101.00, или материальные запасы, на счет 105.00.
Однако п. 12 Инструкции № 174н, п. 10 Инструкции № 162н определил корреспонденцию счетов в хозяйственной операции разукомплектования основного средства:
«Разукомплектация объекта основного средства, являющегося единицей инвентарного учета, отражается по его первоначальной (балансовой) стоимости по дебету счета 0 401 10 172 «Доходы от операций с активами» и кредиту соответствующих счетов аналитического учета счета 0 101 00 000 (010111410 – 010113410, 010115410, 010118410, 010121410 – 010128410, 010131410 – 010138410) «Основные средства» с одновременным отражением по дебету соответствующих счетов аналитического учета счета 010400000 «Амортизация» и кредиту счета 040110172 «Доходы от операций с активами».
Одновременно принятие полученных в результате разукомплектации новых инвентарных объектов учета отражается по дебету соответствующих счетов аналитического учета счета 0 101 00 000 «Основные средства» и кредиту счета 0 401 10 172 «Доходы от операций с активами» с одновременным отражением суммы начисленной амортизации по кредиту соответствующих счетов аналитического учета счета 010400000 «Амортизация» и дебету счета 0 401 10 172 «Доходы от операций с активами».
Таким образом, списание и принятие к учету инвентарных объектов основных средств в результате разукомплектования отражается в корреспонденции со счетом 0 401 10 172.
Обратите внимание, что согласно пп. б п. 1.1.2 Приложения к письму Минфина РФ и Федерального казначейства от 30.12.2015 № 02-07-07/77754, № 07-04-05/02-919 операции по обособлению из единого учетного объекта имущества отдельных инвентарных объектов имущества, имеющих самостоятельные кадастровые номера, подлежат отражению в бюджетном учете в корреспонденции с аналитическим счетом бюджетного учета 1 14 00000 00 0000 1 401 10 172.
Разукомплектация ОС в «1С»
При выборе операции «Выбытие ОС в результате разукомплектования (401.10.172)» в качестве счета дебета указывается счет 401.10.172.
Так как при разукомплектовании инвентарного объекта не происходит выбытие актива из учреждения, в качестве КОСГУ счета 101.00 следует указать код 310. Это необходимо, чтобы обороты по разукомплектованию НФА не отразились в форме 0503121 (0503721).
(См. рисунок во вложении)
При проведении документа формируются проводки:
1. Дебет 0 401 20 271 - Кредит 0 104 00 410 – начислена амортизация за текущий месяц (по объектам с линейным способом начисления амортизации).
2. Дебет 0 401 10 172 - Кредит 0 101 00 310 – списание балансовой стоимости.
3. Дебет 0 104 00 410 - Кредит 0 401 10 172 – списание амортизации.
Далее происходит принятие к учету материальных ценностей, полученных в результате разукомплектования. Инвентарный объект-комплект может состоять как из частей, которые могут самостоятельно использоваться, например, отдельные предметы мебельного гарнитура, так и из частей, которые могут функционировать только в комплексе, например, составляющие компьютера. В зависимости от составных частей разукомплектованного инвентарного объекта они могут приходоваться в состав основных средств и/или материальных запасов.
Комиссия учреждения по поступлению и выбытию активов должна определить стоимость отдельных предметов, полученных в результате разукомплектования инвентарного объекта, и приходящуюся на них долю накопленной амортизации.
Принятие к учету инвентарных объектов основных средств, полученных в результате разукомплектования, оформляется документом «Безвозмездное поступление ОС и НМА» с операцией «Получение ОС в результате разукомплектования (101.хх - 401.10.172)».
На закладке «Капвложения» следует ввести список объектов, полученных в результате разукомплектования.
В документе «Безвозмездное поступление ОС и НМА» с операцией «Получение ОС в результате разукомплектования (101.хх - 401.10.172)» объекты, полученные в результате разукомплектования, стоимостью свыше 40 000 руб. следует ввести как отдельные инвентарные объекты с присвоением индивидуального инвентарного номера, установив для каждого Порядок начисления амортизации – «Начисление амортизации», Способ начисления амортизации – «Линейный».
Для объектов стоимостью до 40 000 руб. можно установить признак ведения группового учета с присвоением индивидуальных инвентарных номеров. В документ вводится каждый инвентарный номер, с указанием для каждого порядка начисления амортизации – «Начисление амортизации», способа начисления амортизации – «100% при вводе в эксплуатацию».
При оформлении документа с операцией «Получение ОС в результате разукомплектования (101.хх – 401.10.172)» списание со счета 101.00 объектов стоимостью до 3 000 руб. включительно и принятие к учету на забалансовый счет 21 не предусмотрено.
Такие реквизиты как дату ввода в эксплуатацию, срок полезного использования и оставшийся срок полезного использования следует указать согласно инвентарной карточке разукомплектованного объекта.
При проведении документа формируются бухгалтерские записи по принятию к учету балансовой стоимости 0.100.00.310 и амортизации 0.104.00.410 в корреспонденции со счетом 401.10.172.
По объектам, для которых установлен способ начисления амортизации – «100% при вводе в эксплуатацию» формируется дополнительная запись по доначислению амортизации до 100% – Дебет 0.401.20.271 - Кредит 0.104.00.410.
Согласно п. 35 Инструкции № 174н принятие к бухгалтерскому учету материальных запасов, поступивших в результате разукомплектации объектов учета, отражается по дебету соответствующих счетов аналитического учета счета 0.105.00.000 «Материальные запасы» и кредиту счета 0.401.10.172 «Доходы от операций с активами»;
Для оприходования материальных запасов, полученных в результате разукомплектования основных средств, применяется документ «Поступление материалов прочее» с операцией «Безвозмездное получение (прочее) (10Х - 401.10.172)».
Материалы газеты
Любовь Маренич, консультант-специалист Линии консультаций ГК «ГЭНДАЛЬФ»
У Вас недостаточно прав для просмотра ссылок.
Войдите или зарегистрируйтесь.
, №2 бюджетный, февраль 2017.Любовь Маренич, консультант-специалист Линии консультаций ГК «ГЭНДАЛЬФ»